Hábitos financeiros
7 hábitos de quem saiu das dívidas e não voltou mais
O que muda na rotina de quem sai do vermelho e não volta: sete hábitos simples, com exemplos práticos para começar ainda esta semana.

Sair das dívidas é uma conquista enorme. Mas muita gente quita tudo, respira aliviada e, um ano depois, está de novo com a fatura atrasada. Isso não acontece por falta de caráter. Acontece porque a vida que levou à dívida continua igual.
Quem sai e não volta costuma ter algo em comum: troca a lógica do "vou dar um jeito no fim do mês" por alguns hábitos pequenos e repetidos. Nenhum deles exige ganhar mais. Todos cabem numa rotina apertada.
Escolha um para começar esta semana. Só um. Quando ele virar automático, passe para o próximo.
1. Revisa o orçamento toda semana (15 minutos, sem falta)
Orçamento feito uma vez por mês vira peça de ficção: no dia 20, ninguém lembra mais do que planejou. Quem sai das dívidas transforma a revisão num compromisso curto e semanal.
Como fazer: escolha um dia fixo (domingo à noite funciona para muita gente) e responda três perguntas:
- Quanto entrou e quanto saiu desde a última revisão?
- Alguma conta vence nos próximos 7 dias?
- O que preciso ajustar para chegar ao fim do mês?
Quinze minutos com o extrato do banco e um caderno já bastam. O objetivo não é perfeição, é não ser pego de surpresa.
2. Não deixa a fatura do cartão cair no rotativo
O rotativo é a linha de crédito mais cara que existe para a pessoa física. Quando você paga só o mínimo, o restante da fatura entra no rotativo e começa a crescer rápido.
Desde janeiro de 2024, uma lei (14.690/2023) limita os juros e encargos do rotativo e do parcelamento da fatura a 100% do valor original da dívida. Isso impede a dívida de crescer sem limite, mas ela ainda pode dobrar. Não é motivo para relaxar.
Como fazer:
- Se dá para pagar o total, pague o total. Sempre.
- Se não dá, não escolha no automático. Compare o CET (Custo Efetivo Total) do parcelamento da fatura com outras opções, como um empréstimo com juros menores ou uma negociação direta com o banco.
- Enquanto a fatura não estiver zerada, use o cartão o mínimo possível. Dívida nova em cima de dívida antiga é o caminho mais rápido de volta ao vermelho.
3. Espera 48 horas antes de qualquer compra acima de R$100
Boa parte das dívidas não nasce de uma grande decisão errada. Nasce de dezenas de compras pequenas feitas no impulso: a promoção que "acaba hoje", o frete grátis, o "parcelado sem juros que nem pesa".
A regra das 48 horas cria um intervalo entre a vontade e o pagamento. Se depois de dois dias a compra ainda fizer sentido e couber no orçamento da semana, ótimo. Na maioria das vezes, a vontade passa sozinha.
Dica prática: deixe o produto no carrinho, sem salvar o cartão no site. Esse pequeno atrito já evita muita compra.
4. Mantém uma reserva para emergências, mesmo pequena
Parece contraditório guardar dinheiro enquanto ainda se tem dívida. Mas pense no que acontece sem reserva: a geladeira quebra, o filho fica doente, e a única saída é… o cartão. A dívida volta pelo imprevisto.
Como fazer quando o dinheiro é curto:
- Comece com uma meta pequena e possível, como R$300 ou R$500, guardada numa conta separada do dia a dia.
- Use essa reserva só para emergências de verdade (saúde, conserto essencial, perda de renda).
- Usou? A prioridade do mês seguinte é recompor.
Depois de quitar as dívidas mais caras, a meta passa a ser algo como três a seis meses do custo básico da casa.
5. Registra todos os gastos (app, planilha ou caderno)
Não importa a ferramenta. Importa o hábito. Quem anota descobre os "vazamentos": o delivery que virou rotina, as assinaturas esquecidas, as tarifas do banco.
Como fazer sem desistir no terceiro dia:
- Anote no momento do gasto, pelo celular. Deixar para depois é o que faz a planilha morrer.
- Use poucas categorias: casa, mercado, transporte, contas, dívidas e "outros".
- No fim do mês, olhe só para uma coisa: em qual categoria o dinheiro sumiu mais do que você imaginava?
6. Planeja as compras grandes com antecedência
Material escolar, IPVA, IPTU, presentes de fim de ano, aniversário dos filhos. Essas despesas não são surpresa: acontecem todo ano, mais ou menos na mesma época. Mesmo assim, viram dívida porque ninguém se preparou.
Como fazer: liste as despesas grandes que aparecem durante o ano, divida cada uma pelo número de meses que faltam até ela e separe esse valor todo mês. Um gasto de R$600 em fevereiro vira R$150 por mês a partir de outubro.
7. Se recompensa com coisas que não custam dinheiro
Sair das dívidas é uma maratona, e ninguém corre uma maratona sem pausas. Quem se pune o tempo todo acaba "explodindo" numa compra grande e desfaz meses de esforço.
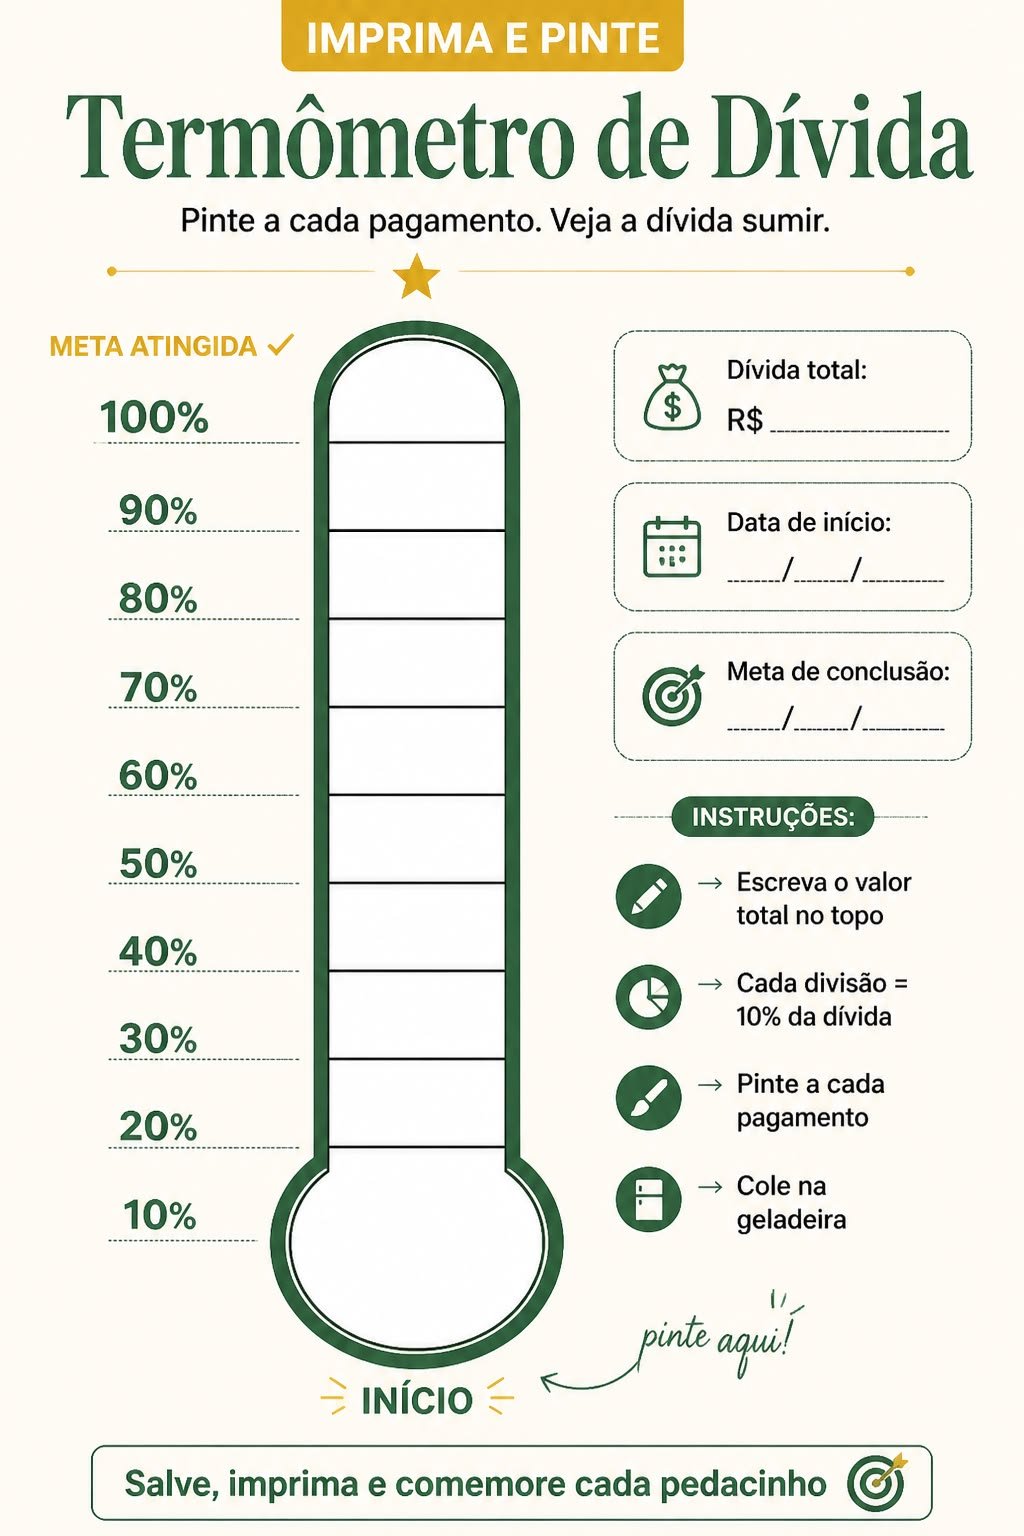
Comemore cada etapa, mas com recompensas que não pesam no bolso: um passeio no parque, um filme em casa com pipoca, uma tarde livre, um banho demorado. E deixe o progresso visível: pintar uma faixa de um termômetro a cada pagamento, por exemplo, ajuda o cérebro a enxergar que o esforço está funcionando.
Por onde começar
Não tente adotar os sete hábitos de uma vez. Escolha o que parece mais fácil para você hoje, faça por três semanas e só então acrescente o próximo. Hábito pequeno, repetido, vence plano perfeito abandonado.
Se você ainda está pagando as dívidas, o hábito 7 é um bom ponto de partida: imprima o Termômetro da Dívida e acompanhe cada pagamento na porta da geladeira.
Conteúdo educativo sobre organização financeira. Não é recomendação de investimento nem consultoria individual. Cada situação é única: antes de assinar acordos ou contratos, leia as condições com atenção e, se precisar, procure o Procon ou a Defensoria Pública da sua cidade.